 경제·금융
2014년 10월, GoPro(NASDAQ: GPRO) 종가는 93.85달러까지 찍혔다. 액션캠의 대명사로 불리던 그 회사의 주가는 2026년 7월 17일 기준 약 0.66달러다. IPO 공모가 24달러 대비로도 약 97% 하락이고, 사상 고점 대비로는 약 99.3% 붕괴에 가깝다. 시가총액은 대략 1.1억~1.2억 달러 수준으로 내려앉았다.
‘1달러 미만이면 나스닥에서 바로 퇴출되나’는 질문이 쏟아지는 배경이다. 결론부터 말하면 하루·일주일 1달러 아래라고 즉시 상장폐지되는 구조는 아니다. 다만 GoPro의 문제는 상장 규정만이 아니다. 카메라 판매량·매출의 장기 축소, DJI·Insta360에 대한 점유율 상실, 제품 출시 지연, 반복 영업손실과 현금 유출, 부채 약정·계속기업(going concern) 공시, 전환사채·워런트에 따른 희석 위험이 동시에 겹쳐 있다.
2025년 매출은 약 6.52억 달러, 카메라 판매량은 약 200만 대였다. 정점인 2015년(매출 약 16억 달러, 출하 약 660만 대)과 비교하면 각각 약 60%, 70% 줄었다. 2026년 1분기 매출은 9,910만 달러(-26%), 순손실 8,080만 달러, 현금 4,070만 달러, 자기자본은 마이너스 190만 달러였다. 회사와 감사인은 존속능력에 상당한 의문이 있다고 공시했다.
액션캠 시장 자체가 완전히 사라진 것은 아니다. Meritco(보도에 따라 久谦/Jiuqian Consulting로도 인용) 등 조사에서는 2025년 3분기 매출 기준 점유율이 대략 DJI 66%, GoPro 18%, Insta360 13%로 잡힌다. 시장은 중국 업체 중심으로 재편됐고, GoPro는 그 성장의 중심에서 밀려난 쪽에 가깝다. 이 문서는 주가·실적·경쟁·나스닥 규정·HERO14 공백·MISSION 1 실사용 반응까지, 2026년 7월 중순 스냅샷으로 한곳에 정리한다.
핵심 포인트: 주가 0.66달러는 ‘싸다’는 뜻이 아니다. 발행주식·워런트·담보채권자 우선순위를 감안하면, 현재 GPRO는 성장주라기보다 매각·합병 성공 대 희석·상장폐지·구조조정 위험을 거래하는 고위험 특수상황 종목에 가깝다.
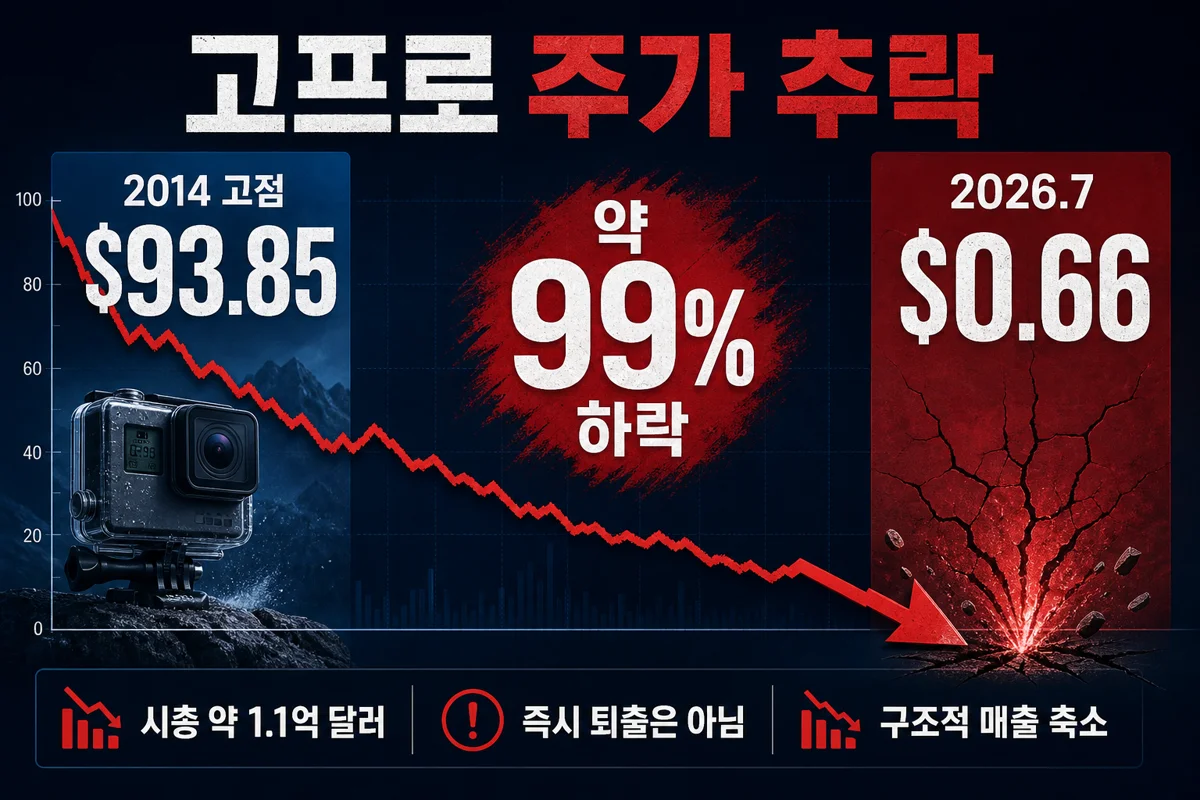 그림 1. 고점 대비 약 99% 하락 · 즉시 퇴출은 아님 · 구조적 매출 축소
1. 주가 현황과 장기 추이
| 항목 | 내용 (대략) |
|---|---|
| 2026-07-17 종가 | 약 $0.66 |
| 시가총액 | 약 $110M~$120M |
| 52주 최고 | 약 $3.05 |
| 52주 최저 | 약 $0.59 |
| 2014 IPO 공모가 | $24 |
| 사상 최고 종가 | $93.85 (2014-10-07) |
| 고점 대비 | 약 -99.3% |
발행주식 수는 Class A·B를 합쳐 약 1.7억 주 전후로 알려져 있고, 워런트·전환사채·주식보상이 더해지면 완전희석 기준은 더 커질 수 있다. 주가가 싸 보여도, 회사가 현금을 계속 태우면 보통주 주주보다 담보대출·채권자가 우선한다.
2. 매출과 출하량의 장기 축소
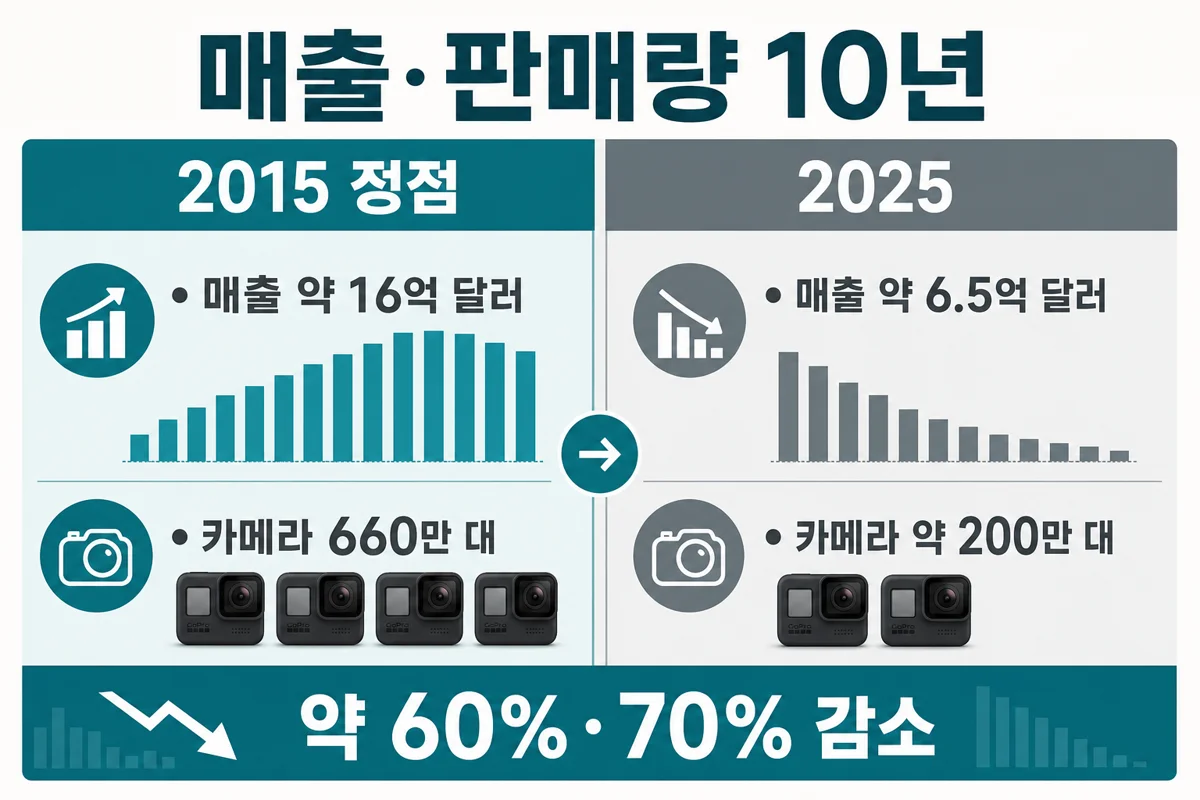 그림 2. 2015년 매출 약 16억·660만 대 → 2025년 약 6.5억·200만 대
아래 매출은 회사 공시·실적 발표를 반올림한 수치다.
| 회계연도 | 매출(대략) | 주요 맥락 |
|---|---|---|
| 2014 | $1.39B | 상장·액션캠 붐 |
| 2015 | $1.62B | 정점, 카메라 약 660만 대 |
| 2016 | $1.19B | Karma 드론·재고 부진 |
| 2017~2019 | $1.15B~$1.20B | 성장 정체, 드론 철수 |
| 2020 | $0.89B | 코로나 |
| 2021 | $1.16B | 리오프닝·구독 성장 |
| 2022 | $1.09B | 재차 감소 |
| 2023 | $1.01B | 카메라 약 300만 대 |
| 2024 | $0.80B | 약 20% 감소, 출시 지연 |
| 2025 | $0.652B | 약 19% 감소, 카메라 약 200만 대 |
| 2026 Q1 | $99M | 전년 동기 -26% |
한 두 분기의 부진이 아니라 10년짜리 구조 축소다. 하드웨어 반복구매가 줄면 구독만으로 메우기 어렵다.
3. 최근 실적 — 2024년에서 2026년 1분기까지
3.1. 2024년
- 매출 약 8.02억 달러(전년 대비 약 20% 감소).
- GAAP 영업손실 약 1.35억 달러, 순손실 약 4.32억 달러(이연법인세자산 평가충당금 등 비현금 요인이 크게 포함).
- 연말 구독자 약 252만 명.
3.2. 2025년
| 항목 | 2025 | 변화 |
|---|---|---|
| 전체 매출 | $651.5M | -18.7% |
| 하드웨어 | $545.3M | -21.5% |
| 구독·서비스 | $106.3M | -0.6% |
| 카메라 판매 | 약 2.0M대 | 약 -20% |
| GAAP 영업손실 | -$83.3M | 적자 |
| GAAP 순손실 | -$93.5M | 적자 |
| 영업현금흐름 | -$20.7M | 유출 |
| 연말 현금 | $49.7M | 약 $53M 감소 |
| 연말 구독자 | 2.36M | -7% |
비용을 약 9,300만 달러 줄여 적자 폭은 줄였지만, 매출 감소가 더 근본이다. 구독은 약 1.06억 달러로 비교적 안정이나 전체의 약 16%에 불과하다.
3.3. 2026년 1분기
| 항목 | 수치 | 전년 대비 |
|---|---|---|
| 매출 | $99.1M | -26% |
| 하드웨어 | $72.2M | -33% |
| 구독·서비스 | $26.9M | 보합 |
| 카메라 판매 | 약 313,000대 | -29% |
| 구독자 | 2.26M | -8% |
| GAAP 매출총이익률 | 4.3% | 전년 32.1%에서 급락 |
| GAAP 영업손실 | -$57.2M | 확대 |
| GAAP 순손실 | -$80.8M | 확대 |
| 영업현금흐름 | -$36.6M | 유출 |
매출총이익률 4.3%는 지속 가능한 정상 수준으로 보기 어렵다. 특정 부품 구매약정 관련 약 2,450만 달러, 느린 재고 처분 약 450만 달러, 메모리 가격 급등, 관세·공급망 비용이 겹쳤다고 회사가 설명했다.
4. 재무 위험과 계속기업 불확실성
2026년 3월 말 기준 대략적인 대차대조표는 다음과 같다.
| 항목 | 금액 |
|---|---|
| 현금 | $40.7M |
| 총유동자산 | $207.3M |
| 재고 | $72.2M |
| 유동부채 | $356.9M |
| 단기성으로 분류된 부채 등 | 상당 |
| 총부채 | $383.2M |
| 총자산 | $381.4M |
| 주주자본 | -$1.9M |
유동부채가 유동자산보다 크게 많고, 총부채가 총자산을 넘기며 자기자본이 마이너스로 전환됐다. 2026년 6월 1일 GoPro는 2025년 재무제표를 재제출하면서, 향후 1년 이상 정상 존속에 상당한 의문, 대출 약정 비준수 가능성, 채무불이행·cross-default, 가속상환 시 상환 여력 부족 가능성을 공식으로 밝혔다. 언론 해석이 아니라 회사·감사인 공시다.
5. 자금조달과 희석 위험
2026년 7월(클로징 7월 9일), 창업자·CEO 니컬러스 우드먼 관련 투자자로부터 선순위 담보부 노트 2,000만 달러(연 6.5% PIK, 만기 2028년 7월, 3순위 담보)와 Class B 주식 약 2,570만 주를 살 수 있는 워런트(행사가 $0.778) 구조가 공시됐다. 발행주식 약 1.7억 주 대비 워런트만으로도 약 15% 규모다. 전환사채·직원 보상까지 더하면 희석 잠재력은 더 크다.
긍정적 측면은 당장 운영자금 확보다. 부정적 측면은 현금 부족 신호, 담보권자 추가, 주가 상단을 누르는 워런트, 매각 시에도 채무·담보가 보통주보다 우선한다는 점이다.
6. 주가가 여기까지 온 이유
6.1. 제품 교체 주기와 혁신 속도
액션캠은 스마트폰보다 교체주기가 길고, 이미 4K·안정화가 충분한 구형도 많다. HERO10~13이 GP2·유사 센서 플랫폼을 공유하면서 ‘번호만 바뀐 느낌’이 강해지면 반복구매가 둔화된다.
6.2. 스마트폰 대체
일상·여행·브이로그의 상당 부분은 스마트폰이 흡수했다. 액션캠이 남는 영역은 방수·충격·마운트·광각 POV·장시간 스포츠다. 대중 필수품이 아니라 취미용·특수 촬영 장비로 좁아졌다.
6.3. DJI의 역전
DJI는 드론·짐벌·이미징·배터리·공급망을 이미 갖고 액션캠에 기술을 이식한다. Osmo Action 계열은 큰 센서·저조도·배터리·듀얼 스크린·마이크 생태계·가성비를 앞세웠다. DJI는 액션캠 하나에 회사 생존이 걸리지 않지만, GoPro 매출은 카메라·액세서리 비중이 절대적이다.
6.4. Insta360의 360·AI 장악
MAX 후속이 늦는 사이 Insta360은 X·Ace·GO 등으로 폼팩터를 빠르게 시험하고, 촬영 후 리프레임·AI 편집·교체 렌즈를 밀었다. 360도 소비자·전문가 시장에서 높은 점유율 보고가 반복된다.
6.5. MAX2 지연과 유통 공백
360 신제품 지연은 매출 한 줄이 아니다. 앱·편집 사용자 이탈, 진열 공간 상실, ‘기술 지체’ 인식으로 이어진다. MAX2는 2025년 9월에야 출하됐다.
6.6. 구독이 하드웨어를 못 덮음
구독은 마진과 안정성에서 유리하지만 2025년 기준 전체의 약 16%다. SaaS로 재평가할 단계는 아직 아니다.
6.7. 반복 구조조정
2023년 말 약 930명 → 2024년 말 약 696명 → 2025년 말 약 636명, 2026년 4월 추가 약 23%(약 145명) 감원 계획이 공시됐다. 현금 보존에는 도움이 되지만 R&D·마케팅 축소를 키우면 악순환이 된다.
6.8. 관세·메모리·구매약정
외주 제조·제3자 부품 의존 구조에서 판매량이 줄면 단가·재고손상·규모의 경제가 동시에 악화된다. 2026년 1분기 초저 마진의 배경이기도 하다.
6.9. 전략적 대안 검토
2026년 5월 이사회는 매각·합병·투자·IP·방산·항공우주 진출 등 전략적 대안 검토를 발표했다. 발표 직후 주가가 급등한 적도 있으나, 계속기업 경고·담보 차입 공시 후 다시 내려앉았다. 회사도 거래 성사를 보장하지 않는다고 명시했다.
7. 시장점유율 — DJI·GoPro·Insta360
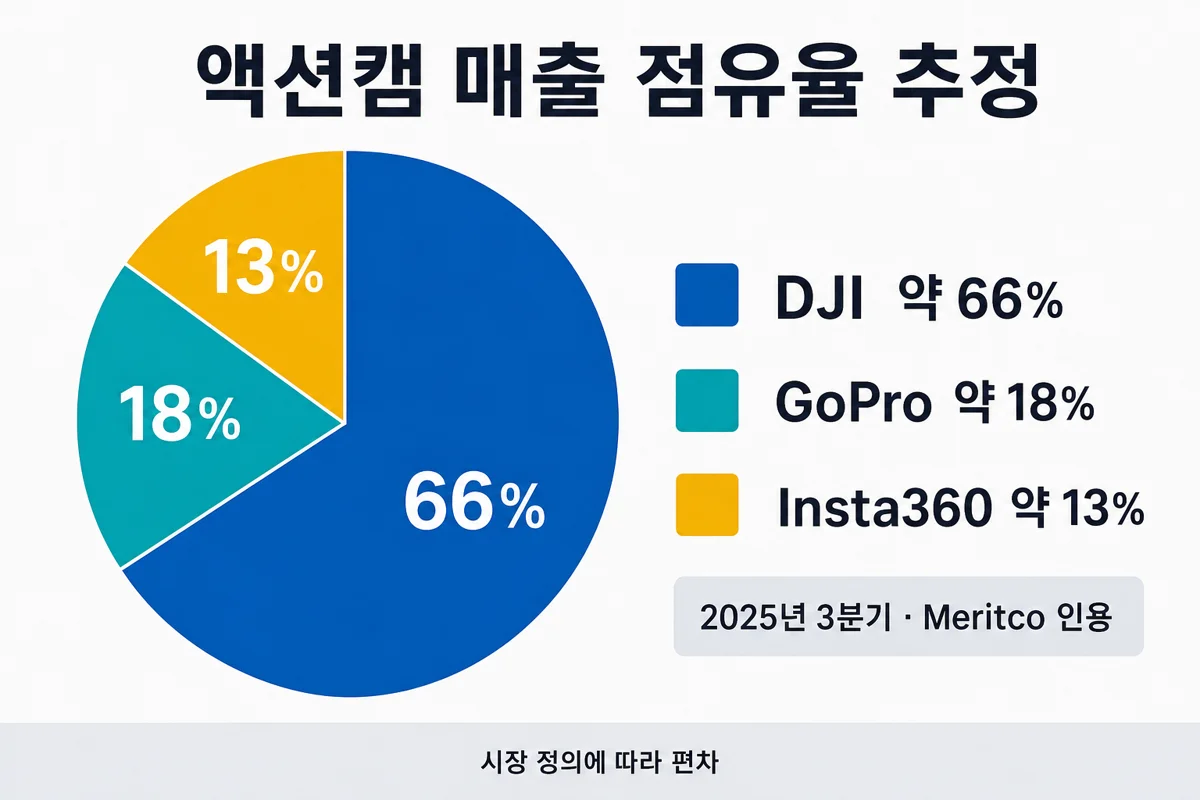 그림 3. 2025년 3분기 Meritco 인용 추정 점유율(시장 정의에 따라 편차)
Meritco(보도에 따라 久谦/Jiuqian로도 인용) 조사(2025년 3분기, 매출 기준 추정)를 인용한 보도에 따르면 대략 다음과 같다. 조사기관·표본이 다르면 수치가 갈리므로 방향성 지표로 본다.
| 기업 | 추정 점유율 |
|---|---|
| DJI | 약 66% |
| GoPro | 약 18% |
| Insta360 | 약 13% |
| 기타 | 약 3% |
중국 업체 합계가 약 79%에 가깝다. 다만 시장조사는 액션캠만인지, 360·짐벌·웨어러블·전문 VR까지 포함하는지에 따라 TAM·점유율이 크게 달라진다. 33억~90억 달러처럼 시장 규모 추정치 편차도 크다. 방향성 지표로 쓰고, 회사 실제 매출·판매량을 우선하는 편이 안전하다.
8. GoPro와 Insta360 매출 비교
| 연도 | Insta360 매출(대략) |
|---|---|
| 2021 | RMB 1.33B |
| 2022 | RMB 2.04B |
| 2023 | RMB 3.64B |
| 2024 | RMB 5.57B (약 $0.78B) |
| 2025 | RMB 9.74B (약 $1.36B), 매출 +74.8% |
| 2026 Q1 | RMB 2.48B (약 $0.35B), 매출 +83.1% |
2025년 단순 대조: GoPro 매출 약 $652M·성장 -19%·순손실 약 $93M vs Insta360 약 $1.36B·성장 +75%·순이익(흑자, 다만 이익률 압박 보고도 있음). 제품 믹스가 달라 완전 동일 비교는 아니지만 규모와 방향 차이는 분명하다.
DJI는 비상장이라 SEC급 연차보고가 없다. 전체 매출 추정은 신뢰도가 들쭉날쭉하므로, 액션캠은 점유율·제품·채널로, 회사 전체는 공개 한계를 명시하는 편이 맞다.
9. 세 회사 경쟁구도
| 구분 | GoPro | DJI | Insta360 |
|---|---|---|---|
| 이미지 | 전통 POV·액션 | 드론·짐벌·액션 | 360·AI 편집·신폼팩터 |
| 강점 | 브랜드·마운트·내구성·유통·IP | 센서·배터리·안정화·공급망·생태계 | 360 리더십·앱·출시 속도 |
| 약점 | 출시 지연·재무·혁신 속도 | 미·중 규제 리스크 | 마케팅비·수익성 변동 |
| 재무 여력 | 매우 약함 | 다각화(비공개) | 고성장·상대적 여유 |
| 최근 제품 | HERO13, MAX2, MISSION 1 | Osmo Action 6, Osmo 360 등 | X5, Ace Pro 2, GO Ultra |
| 방향 | 고급화·방산·매각 검토 | 액션·360 확대 | 360→액션·웨어러블 |
10. 주가 1달러 미만이면 나스닥 퇴출인가
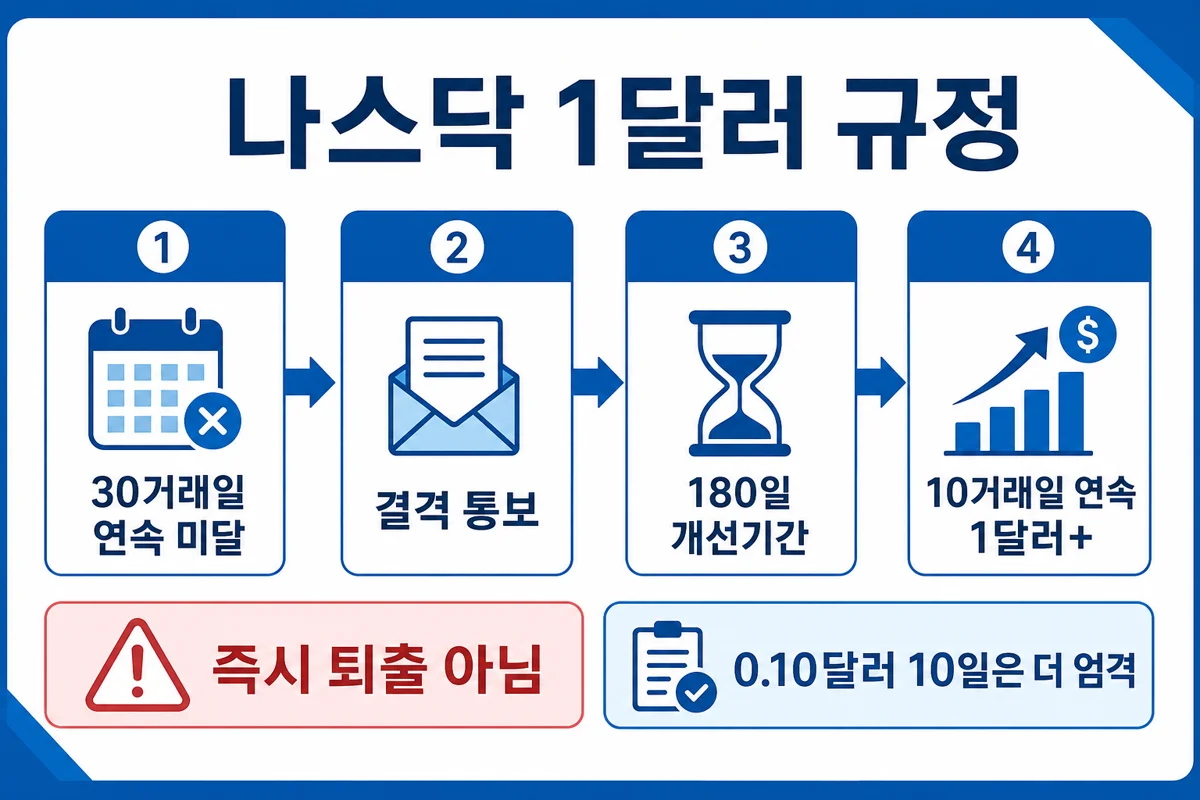 그림 4. 1달러 미만이 즉시 퇴출을 뜻하지 않는 절차 요약
가능하지만 즉시는 아니다. GoPro는 Nasdaq Global Select에 상장돼 있으며, 최소 호가 관련 핵심은 Listing Rule 5450(a)(1) 계열이다.
10.1. 기본 절차
- 종가 매수호가가 30거래일 연속 1달러 미만이면 결격 성립.
- Nasdaq이 회사에 공식 통보 → 회사는 공시(보통 8-K)로 공개.
- 일반적으로 180일 개선기간.
- 기간 중 최소 10거래일 연속 1달러 이상이면 회복(상황에 따라 더 긴 연속일 요구 가능).
- 실패 시 Capital Market 이전·추가 기간 신청 가능성, 또는 Staff Delisting Determination → 청문.
하루·일주일 미달만으로 바로 퇴출되지 않는다. 반대로 이미 회복한 이력이 있어도 다시 30일을 채우면 새 통보가 올 수 있다.
11. 10센트 규정과 역주식분할 제한
개선기간 중 종가 매수호가가 0.10달러 이하로 10거래일 연속이면, 일반 180일을 기다리지 않고 상장폐지·거래정지 절차를 더 빨리 탈 수 있다. 1달러 규정보다 훨씬 강하다.
또한 Nasdaq은 상장 유지만을 위한 반복 역분할을 제한한다. 최근 1년 내 역분할 후 재위반, 또는 2년 누적 비율이 과도한 경우(예: 250:1 이상 논의된 규정 변경)에는 일반 개선기간을 못 받고 직원 결정·청문으로 바로 갈 수 있다. 역분할은 이론상 주가만 올리고 기업가치를 바꾸지 않는다.
12. 상장폐지 청문·항소
Staff Delisting Determination 후 회사는 통상 7일 이내 청문을 신청해야 하고, 수수료(약 2만 달러 수준으로 안내되는 경우가 많음)가 있다. 적시 신청 시 결정까지 유예되는 경우가 많지만, 2차 기간 소진·0.10달러 연속·파산·중대 공시 위반 등에서는 자동 유예가 안 될 수 있다. 상장폐지 후 OTC 거래 가능성은 있으나 유동성·스프레드·기관 이탈·자금조달 비용이 악화된다. 주식이 즉시 소멸한다는 뜻은 아니다.
13. 주가 외 계속상장 요건
Global Select/Global 계속상장은 대략 자기자본 $10M, 상장증권 시가총액 $50M, 총자산·매출 각 $50M 중 하나와 유동성(유통주식·시총·주주 수·마켓메이커 등)을 함께 본다. GoPro는 2026년 3월 말 자기자본이 마이너스라 자기자본 기준은 못 맞춘다. 다만 시가총액·매출·자산이 다른 기준을 채우면 자기자본 미달만으로 즉시 퇴출되지는 않을 수 있다. 주가가 더 내려가면 시가총액·유통주식 시총 기준이 먼저 위험해질 수 있다.
14. GoPro의 1달러 이력과 2026년 상태
2025년 3월 25일 GoPro는 30거래일 연속 1달러 미만으로 Rule 5450(a)(1) 위반 통보와 180일 개선기간을 받았다. 이후 주가가 10거래일 이상 1달러를 넘기며 2025년 8월 5일 Nasdaq으로부터 최소 호가 요건 회복 통보를 받았다고 공시했다.
2026년에는 다시 1달러 아래로 내려갔다가 매각·방산 기대로 일시 회복한 구간이 있었고, 계속기업 경고 이후 재차 하락해 7월 17일 약 0.66달러다. 확인 가능한 2026년 7월 중순 시점까지 새 결격 통보 8-K가 아직 공개되지 않았다는 정리(조사 시점 기준)가 있다. 즉 이미 상장폐지 결정이 난 상태는 아니지만, 30거래일 규정에 다시 걸릴 위험이 현실적이다. 통보가 오면 회사는 원칙적으로 짧은 기한 내 공시해야 하므로 이후 8-K를 추적해야 한다.
15. 향후 시나리오
15.1. 매각·합병
브랜드·특허·GP 칩·유통·마운트 생태계·구독·방산용 소형 카메라가 인수 매력일 수 있다. 다만 담보·전환사채·워런트·거래비용 후 보통주에 남는 몫은 기대보다 작을 수 있다.
15.2. 독자 생존
MISSION 1 판매 성공, MAX2 재진입, 판매량 감소 중단, 정상 마진·현금흐름, 약정 재협상, 과도한 희석 없이 현금 확보가 필요하다. 2026년 7월 기준 아직 증명되지 않았다.
15.3. 역주식분할
예: 10:1이면 0.66달러 → 이론상 6.60달러. 상장요건 일시 회복 가능하나 사업이 악화되면 재하락하고, 반복 역분할은 다음 결격 시 불리하다.
15.4. 추가 전환사채·주식 발행
생존에는 현실적이지만 기존 주주에게 희석·상단 압박으로 불리하다.
15.5. 상장폐지·구조조정
현금흐름 미개선·대출 가속상환이 겹치면 OTC 이전, 채무조정, 자산매각, Chapter 11 가능성이 있다. going concern 공시가 있는 만큼 순수 이론만은 아니다.
16. 왜 DJI·Insta360처럼 빠르게 못 만들었나
‘기술개발을 전혀 안 했다’는 말보다, 돈은 썼지만 결과물·시장 전환 속도가 느렸다가 정확하다.
| 연도 | GoPro R&D(대략) |
|---|---|
| 2022 | $140M |
| 2023 | $166M |
| 2024 | $186M (매출 대비 약 23%) |
| 2025 | $127M (-32%) |
동시에 HERO·보급형·MAX2·LIT HERO·Quik·클라우드·GP3·MISSION·짐벌·헬멧·방산·DTC까지 펼치면, 작은 조직에서는 어느 것도 제때 완성하기 어렵다. 인력은 930→636으로 줄었고 2026년 추가 감원이 예정됐다.
16.1. GP2를 너무 오래 씀
2021년 HERO10에 도입된 GP2는 HERO11·12·13까지 이어졌다. Enduro·마그네틱 마운트·렌즈·Burst Slo-Mo 등 개선은 있었으나, 사용자가 쉽게 비교하는 센서 크기·저조도·발열·배터리·앱에서는 DJI·Insta360의 큰 센서·AI 칩·마이크 생태계가 더 눈에 띄었다.
16.2. GP3까지 약 5년
GP3(5nm, AI NPU, 8K60·4K240 등)는 2026년 3월 공개, 5월 MISSION 1에 탑재됐다. 커스텀 SoC는 설계·테이프아웃·센서 통합·안정화·펌웨어·수율까지 길다. 2025년 초 ‘검증 완료’ 발언 후에도 제품화는 2026년이었다. GP2 기반 HERO14를 억지로 내기보다 GP3·MAX2에 자원을 모았을 가능성이 높다(회사가 HERO14 취소를 공식 선언한 것은 아님).
16.3. 사용자 의견을 ‘무시’한 것처럼 보인 이유
일부 요구는 반영됐다(마그네틱 마운트, Enduro, HB 렌즈, MAX2 교체 렌즈, MISSION의 1인치·저조도·오디오). 문제는 반영 속도다. Quik 데스크톱 종료(Windows 미출시)처럼 핵심 사용자 경험에 역행한 결정도 불신을 키웠다. 화질 세대 교체 대신 구독·클라우드·부가모드를 강조한 시기도 ‘핵심을 피한다’는 인상을 줬다.
16.4. DJI·Insta360이 빠른 이유
DJI는 드론·짐벌·마이크·Pocket에서 쌓은 기술과 훨씬 큰 개발 조직을 액션캠에 이식한다. Insta360은 360·AI 편집에 집중하고 R&D를 빠르게 늘렸다(2025년 R&D가 GoPro를 웃돈다는 분석이 있음). 선전 인근 공급망은 시제품·금형·모듈 속도를 끌어올린다. GoPro는 미국 중심 의사결정과 다국가 외주·관세 회피 생산으로 조율이 더 복잡하다.
17. HERO14는 없고, 신제품은 없는가
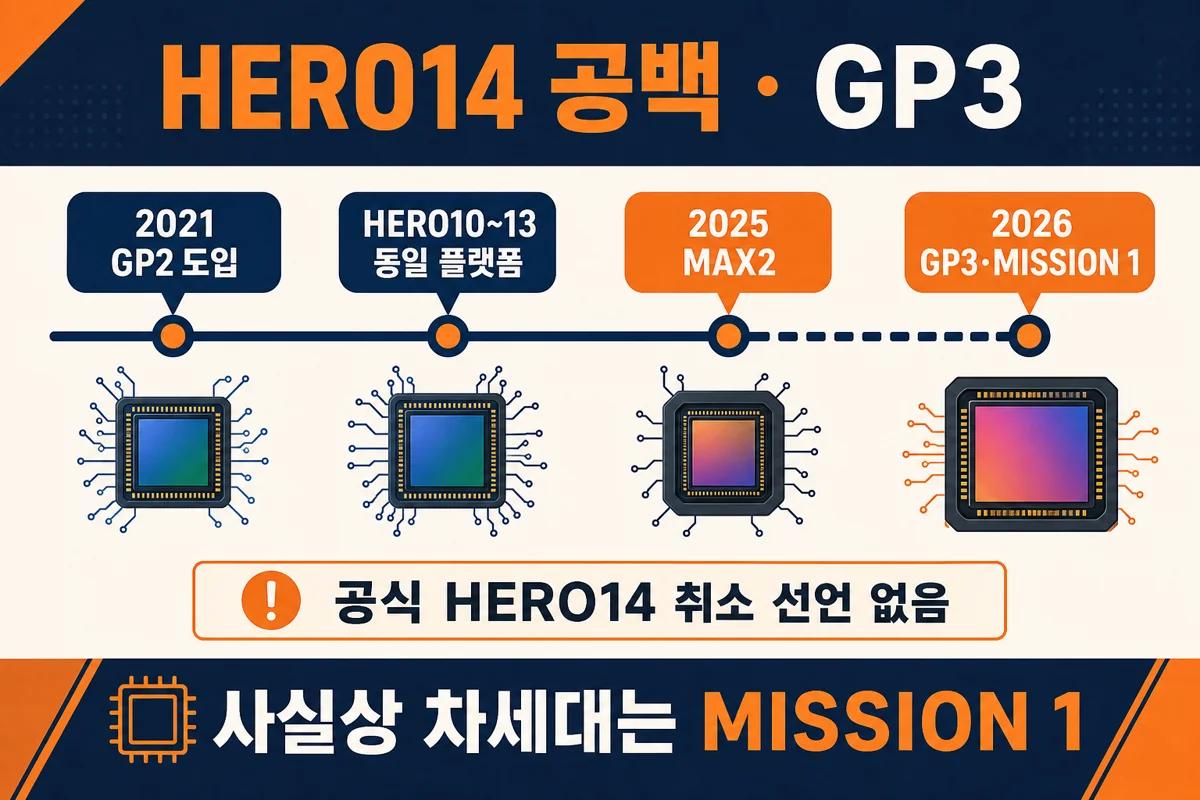 그림 5. 공식 HERO14 취소 선언은 없고 사실상 차세대는 MISSION 1
공식으로 “HERO14 취소”, “HERO 종료”, “MISSION이 HERO를 대체한다”는 발표는 없다. 확인되는 사실은 다음과 같다.
- 2025년: MAX2, LIT HERO, Fluid Pro 등 출시.
- 2026년: GP3, MISSION 1·1 PRO 출하(5월 28일), 3분기 ILS·Creator Edition 예정.
- HERO14·HERO15·399달러급 GP3 HERO Black의 공식 일정은 2026년 7월 현재 없음.
가장 합리적인 해석은, GP2로 HERO14를 한 번 더 내면 상품성이 약하다고 보고 MAX2와 GP3·MISSION에 집중했다는 것이다. 연간 숫자 올리기 관행은 사실상 끊긴 것으로 보는 편이 맞다. 다만 GP3를 여러 제품군에 쓰겠다는 회사 발언상, 장기적으로 GP3 기반 일반 액션캠이 나올 기술적 여지는 있다. 이름은 HERO14일 수도, 다른 브랜드일 수도 있다.
2027년 이후는 재무·매각·감원 때문에 로드맵 실행력 자체가 불확실하다. 개발 중단은 아니지만, 끝까지 밀어붙일 재무능력이 핵심 리스크다.
18. MISSION 1은 HERO 후속인가
| 항목 | HERO13 Black | MISSION 1 PRO |
|---|---|---|
| 칩 | GP2 | GP3 5nm |
| 센서 | 1/1.9", 27MP | 1", 50MP |
| 최고 영상 | 5.3K60 | 8K60 |
| 4K | 4K120 | 4K240 |
| 방수 | 10m | 20m |
| 가격대 | 약 $399 | $599~$699 |
기술적으로는 HERO13의 ‘다음 세대’에 가깝지만, 가격·목표 고객이 올라간 프로슈머·특수촬영 플랫폼이다. 399달러급 ‘더 좋은 HERO’를 기대한 사람에게는 포지셔닝이 어긋날 수 있다.
19. MISSION 1 Pro 실사용자 반응 (협찬 제외)
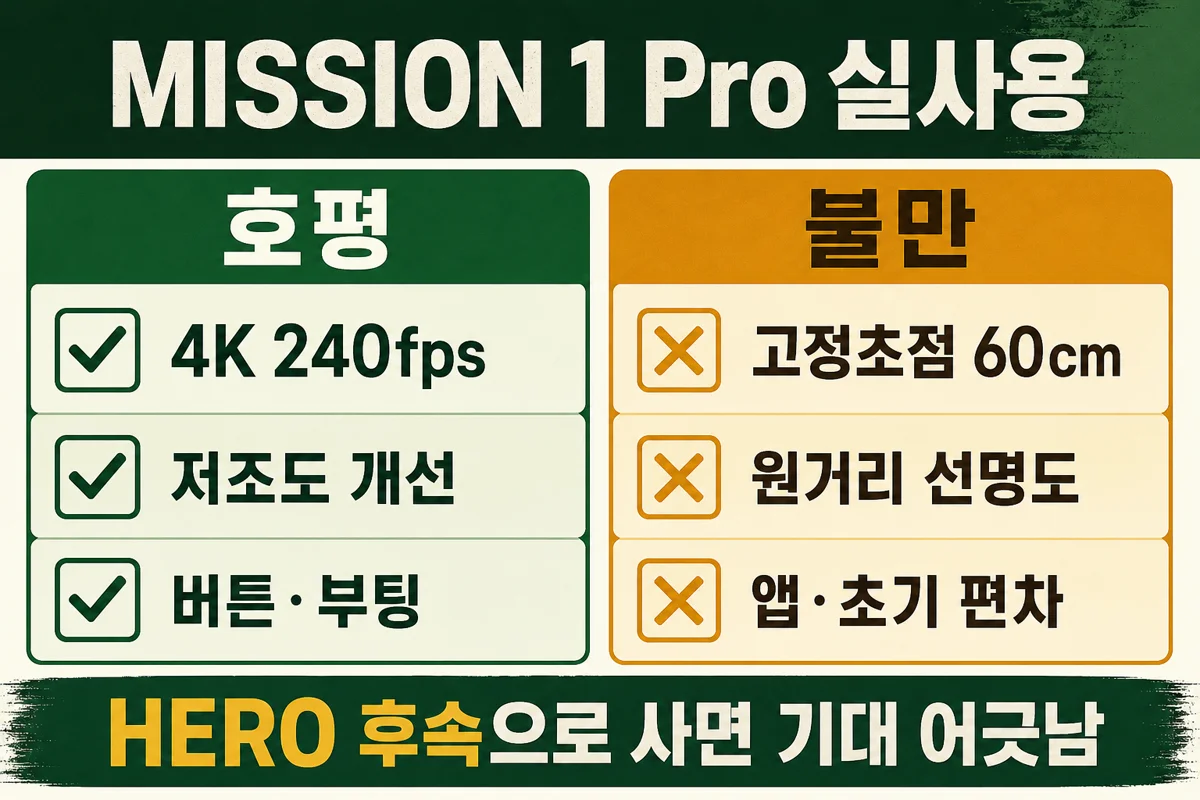 그림 6. 4K240·저조도 호평 vs 고정초점·원거리·앱 편차 불만
출시 직후 약 두 달(2026년 5월 말~7월) Reddit r/gopro 등 직접 구매·보유 글을 중심으로 보면, 요약은 이렇다. 성능은 강하지만, 평범한 HERO 후속으로 사면 실망하기 쉽다.
19.1. 반복되는 불만 — 초점과 원거리
1인치 + 고정초점이라 피사계 심도가 얕다. 약 60cm보다 가까운 얼굴·손·소품이 흐리고, 먼 풍경·수평선이 HERO13만큼 균일하게 안 나온다는 불만이 많다. 일부는 반품 후 HERO13으로 돌아갔다. 설계 특성(A)과 개별 조립 불량(B)이 섞여 있으므로, 전량 불량으로 단정하긴 어렵다.
19.2. 호평 — 4K240·저조도·버튼
스카이다이빙 등 고속 슬로모션에서는 4K240이 차별점으로 꼽힌다. 저조도·다이내믹 레인지는 HERO13 대비 개선됐다는 의견이 우세하고, 장갑·수중에서의 큰 버튼도 호평이다. 부팅·메뉴 단순화도 언급된다.
19.3. 혼재 — 발열·배터리
4K60 정지촬영에서 하단이 뜨겁다는 보고와, 고온·강풍 환경에서 과열 종료가 없었다는 보고가 공존한다. 배터리가 늘었다는 사람·더 빨리 닳는다는 사람이 함께 있다. 모드·GPS·화면·기온에 따라 갈린다.
19.4. 초기 불량·앱·8K 후처리
일부 기기에서 8K/고프레임 녹화 중 멈춤·재부팅이 보고됐고, 교차시험 후 개별 하드웨어 불량으로 교환된 사례가 있다. Quik의 초기 펌웨어 업데이트 실패·Android 제조사별 연결 끊김도 있다. 8K는 폰에서 ‘찍고 바로 공유’보다 고성능 PC 크롭·리프레임에 가깝다는 평가가 많다. 공식 펌웨어 v1.30은 재생·세로 안정화·장시간 오디오 싱크·8K 저ISO 아티팩트 등을 손봤지만, 고정초점·60cm 제한은 광학 설계라 펌웨어로 해결되기 어렵다.
19.5. 누구에게 맞나
맞는 사람: 고속 슬로모션·GP-Log·10bit·PC 색보정·야간 개선이 필요한 프로슈머, 피사체가 대체로 1~10m. 피하는 편이 나은 사람: 설정 없이 바로 찍기, 60cm 이내 셀피, 원거리 풍경 선명도, 폰만으로 8K 편집, 초기 편차 감수 불가.
핵심 포인트: MISSION 1 Pro는 ‘실패한 카메라’라기보다, HERO 기대치를 안고 산 사람들에게 포지셔닝이 어긋난 카메라다. 목적이 맞으면 강력하고, HERO13의 단순 상위 모델로 샀다면 반품 논쟁이 커진다.
20. 참고 자료
조사 시점(2026년 7월 중순) 기준으로 교차 확인에 쓴 공개 출처다. 주가·시총·환율·공시는 수시로 바뀌므로 최종 확인은 원문을 본다.
- GoPro Investor Relations
- Q1 2026 실적 보도자료
- 2025 연간·Q4 실적 보도자료
- Form 10-Q (기간 종료 2026-03-31)
- Form 8-K — going concern 재무제표 재제출 (2026-06-01)
- 전략적 대안 검토 보도자료 (2026-05-11)
- Houlihan Lokey 자문 선임 보도자료 (2026-05-13)
- Form 8-K — Woodman 계열 $20M 노트·워런트 클로징 (2026-07-09)
- GoPro SEC 공시 목록
- Form 8-K — Nasdaq 최소 호가 결격 통보 (2025-03-25)
- Form 8-K — 최소 호가 요건 회복 (2025-08-05)
- Nasdaq Listing Rules — 5800 Series (계속상장·퇴출 절차)
- Nasdaq Continued Listing Guide (PDF)
- GP3 / MISSION 1 공식 발표
- MISSION 1 Pro 펌웨어 업데이트
- 액션캠 점유율·경쟁 보도 (36Kr EN, Meritco/Jiuqian 인용)
- DJI 66% 점유율 요약 (KrASIA, Meritco 인용)
- 점유율 수치 충돌·검증 보도 (KrASIA AMP)
- Insta360(影石) 2025 연간보고서 PDF
- Insta360 매출·이익 요약 보도 (36Kr EN)
- Reddit r/gopro — MISSION 1 Pro 구매·반품·발열·배터리·초점 실사용 스레드
- Quik 데스크톱 종료 공식 안내
- Quik 데스크톱 종료 보도 (The Verge, 2024-11)
21. 마무리
앞에서 다룬 GoPro 주가·실적·경쟁·나스닥·제품 공백의 핵심만 짧게 정리한다.
- 2026년 7월 중순 주가 약 $0.66은 고점 대비 약 99% 하락이며, 원인은 규정 하나보다 10년 판매량·매출 축소다
- 2025 매출 약 $652M·카메라 약 200만 대, 2026 Q1 매출 -26%·순손실 $80.8M·자기자본 마이너스·going concern
- 시장은 DJI·Insta360 쪽으로 재편(추정치 기준 GoPro 약 18%)됐고, GoPro R&D는 적지 않았으나 GP2 장기화·MAX2 지연·자원 분산으로 늦었다
- 1달러 미만 = 즉시 퇴출은 아님(30일→통보→180일→10일 연속). 다만 재위반 위험은 현실적
- HERO14는 공식 취소 선언이 없고, GP3 기반 MISSION 1이 사실상 차세대 플래그십이다. 399달러급 HERO 후속 일정은 미발표
- MISSION 1 Pro 실사용은 4K240·저조도 호평과 고정초점·가격·초기 편차 불만이 공존한다
- 주가·공시·점유율·루머성 로드맵은 변동한다. 투자·구매 결정은 최신 SEC·IR·펌웨어를 직접 확인해야 한다
「GoPro는 시장이 사라져서가 아니라, 시장이 원하는 세대 전환을 몇 년씩 늦게 했고 그사이 현금과 점유율을 잃었다.」 주가 1달러는 증상이지 원인 전부가 아니다. 남은 카드는 MISSION 1의 실제 판매, GP3 로드맵 실행, 매각·합병의 보통주 잔여가치다.
자주 묻는 질문
- 고프로 주가가 1달러 미만이면 나스닥에서 바로 퇴출되나?
아니다. 보통 종가 매수호가가 30거래일 연속 1달러 미만이어야 결격 통보가 나가고, 일반적으로 180일 개선기간이 주어진다. 그 기간에 최소 10거래일 연속 1달러 이상을 회복하면 컴플라이언스를 되찾을 수 있다. 하루·일주일 미달만으로 즉시 퇴출되지 않는다.
- 2026년 7월 기준으로 GoPro 재무는 얼마나 위험한가?
2026년 1분기 매출 9,910만 달러(-26%), 순손실 8,080만 달러, 현금 약 4,070만 달러, 자기자본 마이너스 약 190만 달러였다. 회사와 감사인은 계속기업(going concern)에 상당한 의문이 있다고 공시했다. 부채 약정·cross-default·희석 자금조달도 겹쳐 있다.
- DJI·Insta360 대비 GoPro 시장점유율은?
Meritco 등 조사(2025년 3분기 매출 기준 추정)를 인용한 보도에서는 DJI 약 66%, GoPro 약 18%, Insta360 약 13%로 나온다. 시장 정의에 따라 수치가 달라지므로 방향성 지표로 보고, 회사 실제 매출·판매량을 함께 봐야 한다.
- HERO14가 안 나온 이유는? 신제품이 끝난 건가?
회사가 HERO14 취소를 공식 선언한 것은 아니다. GP2 기반 소폭 업그레이드보다 MAX2와 GP3·MISSION 1에 자원을 모은 흐름으로 해석된다. 2025~2026년 MAX2·LIT HERO·MISSION 1 등 신제품은 나왔으며, 399달러급 HERO Black 후속 일정만 2026년 7월 현재 미발표다.
- MISSION 1 Pro 실사용 반응은 어떤가?
협찬을 제외한 구매자 글에서는 4K240·저조도·버튼 조작은 호평이 많고, 1인치 고정초점으로 인한 근거리·원거리 선명도 불만과 반품 사례가 두드러진다. 발열·배터리는 환경·모드에 따라 갈리고, 일부 초기 불량·Quik 앱·8K 후처리 부담도 보고된다.
- 주가가 싼가? 지금 사도 되나?
이 문서는 투자 권유가 아니다. 낮은 주가는 희석·담보채권자 우선·계속기업 불확실성을 반영할 수 있다. 매각 성공 시 반등 여지와 희석·상장폐지·구조조정 위험이 동시에 있다. 최신 SEC·IR을 직접 확인한 뒤 판단해야 한다.
- GoPro가 연구개발을 안 한 건가?
아니다. 2024년 R&D만 약 1.86억 달러로 매출 대비 비중이 컸다. 문제는 GP2를 수년간 쓰고 GP3·MAX2 제품화가 늦었으며, 여러 프로젝트가 동시에 분산된 점이다. DJI·Insta360은 조직·공급망·인접 기술 이식으로 전환이 빨랐다.
- 0.10달러까지 내려가면 규정이 달라지나?
개선기간 중 종가 매수호가가 0.10달러 이하로 10거래일 연속이면, 일반 180일 절차보다 빠르게 상장폐지·거래정지 쪽으로 갈 수 있는 강화 규정이 있다. 1달러 규정과 별도로 더 엄격하다.