 테크·IT
"한국은 AI 경쟁에서 빠져 있는가?"라는 질문은 반만 맞다. 한국은 세계에서 세 번째로 초거대 언어모델을 상용화한 나라이고, AI 특허는 인구당 세계 1위권으로 자주 인용되며, 산업용 로봇 밀도도 최상위다. 그런데 2026년 7월 16~17일, 세계가 실제로 보는 무대 — Claude Fable 5, GPT-5.6 Sol, Kimi K3 — 에는 한국 모델 이름이 없다.
이 글은 그 역설을 푼다. 핵심은 기술력 부재가 아니라, 규모의 경제를 만들지 못하는 구조다. 기준일은 2026년 7월 17일 스냅샷이다. 벤치 숫자는 일 단위로 움직이므로, 순위보다 층위(프런티어 / 오픈웨이트 / 그 외)를 읽는 편이 안전하다. Kimi K3 세부 스펙·가격·레딧 반응은 Kimi K3 공개 3T급 정리를 본다.
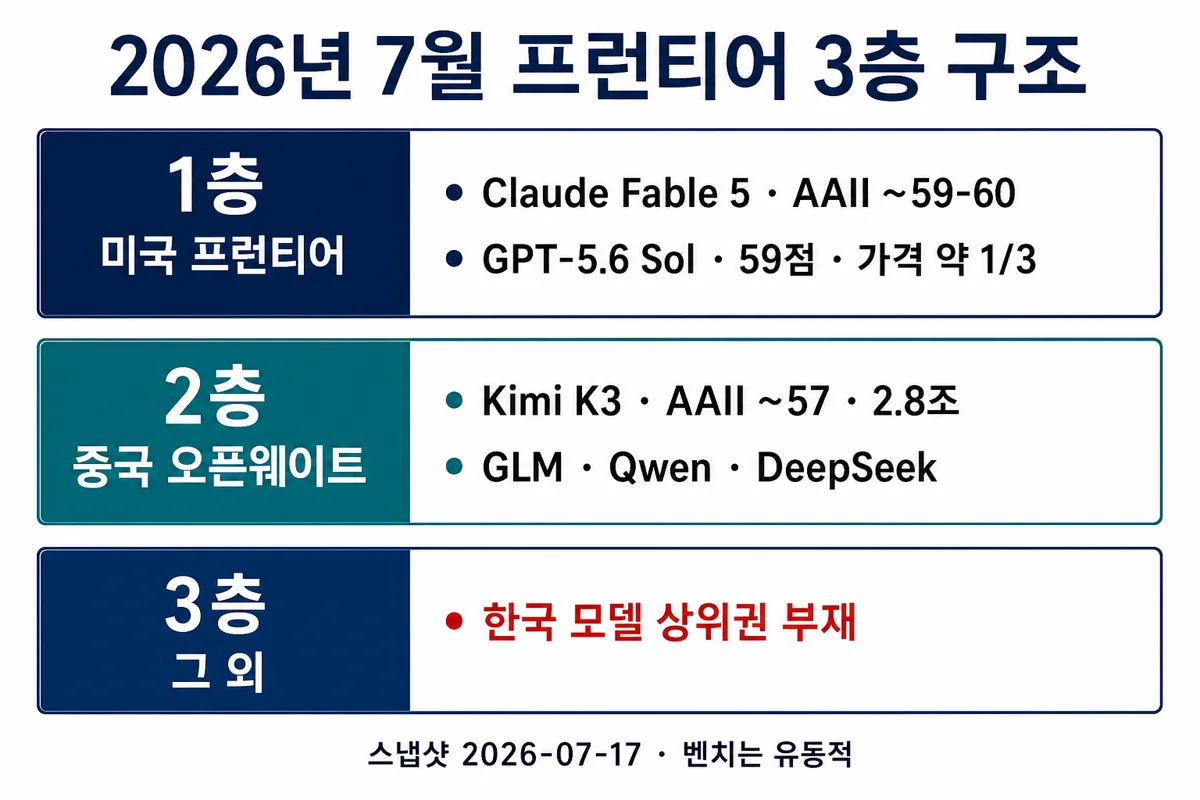 그림 1. Fable 5·GPT-5.6 Sol(미국) / Kimi K3·GLM·Qwen·DeepSeek(중국) / 한국 상위권 부재 — 2026-07-17 스냅샷
1. 오늘의 지형: 삼파전과 관객석의 한국
1.1. 1층 — 미국 프런티어
Artificial Analysis Intelligence Index(AAII) 기준으로 Claude Fable 5가 약 59~60점대 정점으로 자주 잡힌다. OpenAI GPT-5.6 Sol(max)은 59점 전후로 1점 차 2위권에 붙고, 가격은 Fable의 약 1/3로 알려진다. 그 아래 Opus 4.8, GPT-5.5, Gemini·Grok 계열이 촘촘하다. 여기가 폐쇄형 API·프리미엄 성능의 성역이다.
1.2. 2층 — 중국 오픈웨이트의 습격
2026년 7월 16일 Moonshot AI가 Kimi K3를 공개했다. 파라미터 약 2.8조, 네이티브 비전, 100만 토큰 컨텍스트. AAII 종합 약 57점으로 3위권 신호, Arena.ai 프론트엔드 코드 아레나에서는 Fable·GPT-5.6을 앞선다는 커뮤니티 신호가 나왔다. 가중치는 7월 27일까지 공개 예고. GLM-5.2, Qwen, DeepSeek도 같은 층에서 초저가·오픈 확산을 무기로 쓴다. 미국 스타트업의 상당수가 중국 베이스 모델을 쓴다는 업계 추산이 반복된다. Cursor Composer 계열이 Kimi K2.5를 얹은 사례도 그 흐름이다.
1.3. 3층 — 그 외, 그리고 한국
LMArena·AAII 상위권 대결표에 한국 모델은 없다. 2026년 6월 업스테이지 Solar가 AAII 40점을 넘겨 미스트랄·코히어를 앞섰다는 보도가 나왔지만, 한 달 뒤 프런티어는 59~60점, 중국 오픈웨이트는 57점대로 달아났다. "톱10 문턱에 발을 걸친 것"과 "무대 중앙"은 다른 리그다.
2. 두 개의 상반된 한국
낙관 쪽 수치도 사실이다. 스탠퍼드 AI 인덱스 계열 보도에서 한국은 AI 모델 경쟁력·특허에서 상위권으로 잡히고, 생성형 AI 도입률 상승폭이 크다는 평가가 있다. 네이버 하이퍼클로바X는 미·중에 이은 자체 LLM 상용화로 자주 인용되고, LG 엑사원 계열은 일부 범용지식 벤치에서 라마 계열을 앞선다는 보도가 있었다.
비관 쪽도 사실이다. 매일경제가 AI 종사자 105명을 설문한 결과, 미국을 10점으로 볼 때 한국 기술 수준은 평균 4.7점에 그쳤다. Tortoise Intelligence 등 종합 지수에서 한국은 미·중·싱가포르 아래다. 시장 평가는 "GPT·Gemini 대비 1년 이상 뒤처졌다"는 톤이 많다.
Epoch AI의 '주목할 만한(notable) AI 모델' 국가별 집계(2024)는 상징적이다. 미국 40개, 중국 15개, 유럽 3개 대비 한국은 1개. LLM 전체로 넓혀도 미·중이 대부분을 가져가고, KISDI 기준 한국 모델 수는 소수에 머문다. 특허·도입률은 활용·응용 지표이고, 프런티어 창조 지표가 아니다.
3. 핵심 통찰: 가장 위험한 중간지대
2026년 AI 지형은 세 세력으로 굳어졌다.
| 세력 | 승리 공식 | 대표 |
|---|---|---|
| 미국 | 자본·프런티어 성능, 폐쇄 API 프리미엄 | Fable 5, GPT-5.6 Sol |
| 중국 | 오픈웨이트·가격 파괴·개발자 생태계 흡수 | Kimi K3, GLM, Qwen, DeepSeek |
| 한국 | 성능은 프런티어에, 가격·개방성은 중국에 밀림 | Solar·하이퍼클로바·엑사원 등 |
한국이 "못 만드는" 게 아니다. 만들어도 세계가 선택할 이유(성능 우위 또는 가격·개방 우위)를 못 만든다. 오늘 Kimi K3가 "오픈 3T = 주권까지 상품화"하는 자리는, 원래 한국 소버린 AI가 노리던 틈새에 가깝다. "자국 데이터로 파인튜닝하면 되지 않나"라는 반문 앞에서 자체 파운데이션의 존재 이유가 흔들린다.
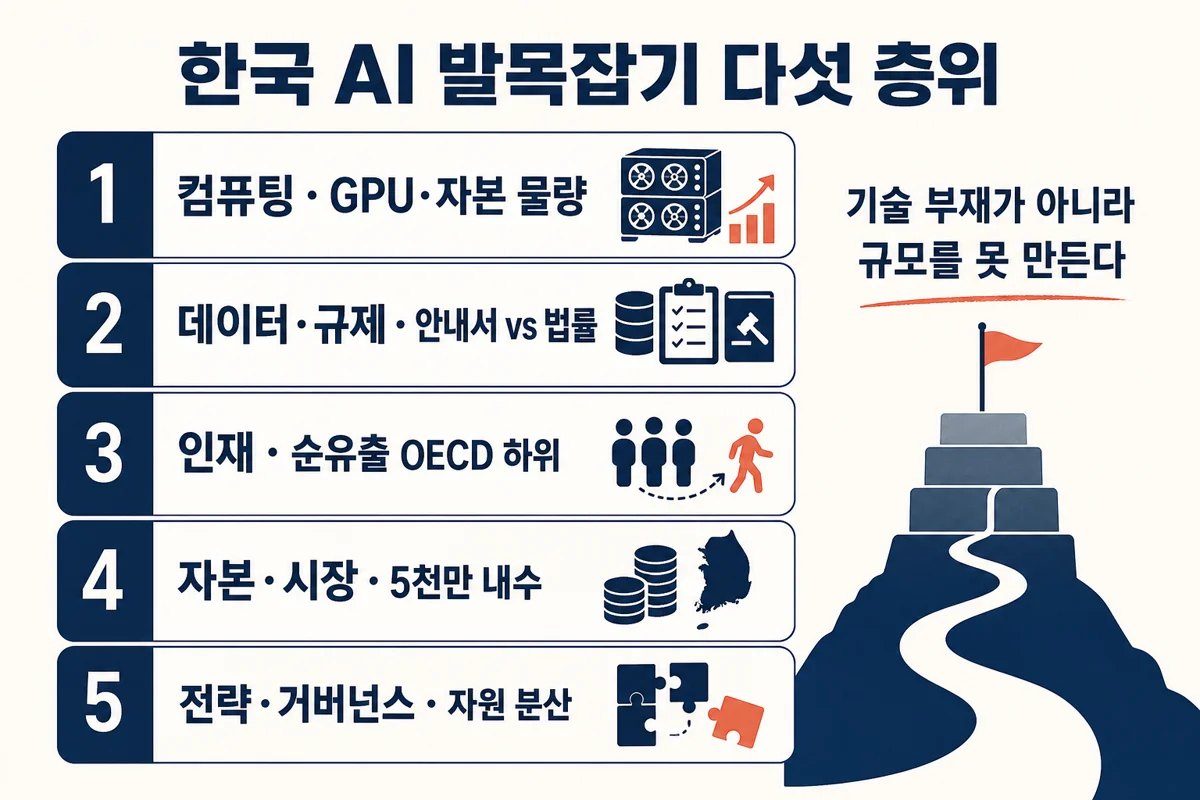 그림 2. 컴퓨팅·규제·인재·시장·거버넌스 — 기술 부재가 아니라 규모를 못 만든다
4. 발목잡기 다섯 층위
4.1. 컴퓨팅: GPU 보릿고개에서 26만 장으로
메타·마이크로소프트가 연간 약 15만 장 H100급을 사들인다는 추산이 돌 때, 한국 기업이 조 단위 구매를 감당하기는 어려웠다. H100은 개당 수천만 원대인데도 주문~배송이 길어 대학 연구비 단절 사례까지 나왔다.
정부는 APEC 2025 계기 블랙웰 GPU 26만 장 우선 공급(최대 수십조 원 규모)을 발표했다. 국내 보유량(약 6.5만)을 크게 늘리는 물량이다. 배분 골격은 대략 정부 5만(소버린·공공), 삼성 5만(AI 팩토리), SK 5만(데이터센터·팩토리), 현대차 5만(피지컬 AI), 네이버클라우드 6만(LLM·클라우드)이다.
칩 부족이라는 발목은 해소 국면이다. 이제 문제는 "칩이 없어서"가 아니다. 엔비디아 단일 공급 종속과, 물량조차 미국 빅테크 한 곳 연간 구매량 수준이라는 한계는 남는다. KOSA류 제안처럼 학습은 GPU, 추론은 국산 NPU로 나누는 이원화 논의가 이어진다.
4.2. 전력: 다음 병목
GPU를 확보한 순간 병목은 전기·전력망으로 이동한다. AI 데이터센터 한 곳은 도시 하나에 가까운 전력을 먹는다. 미국은 주민 반대로 건설이 지연되고, 한국은 지자체 유치 경쟁이 섞이지만 전력망 갈등·전기요금 부담은 이미 부상한다. 정부는 AI 데이터센터 전용·지역 차등 요금제를 추진한다고 밝혔다. SK 울산 하이퍼스케일 데이터센터(100MW급, 2027 목표)가 시금석이다.
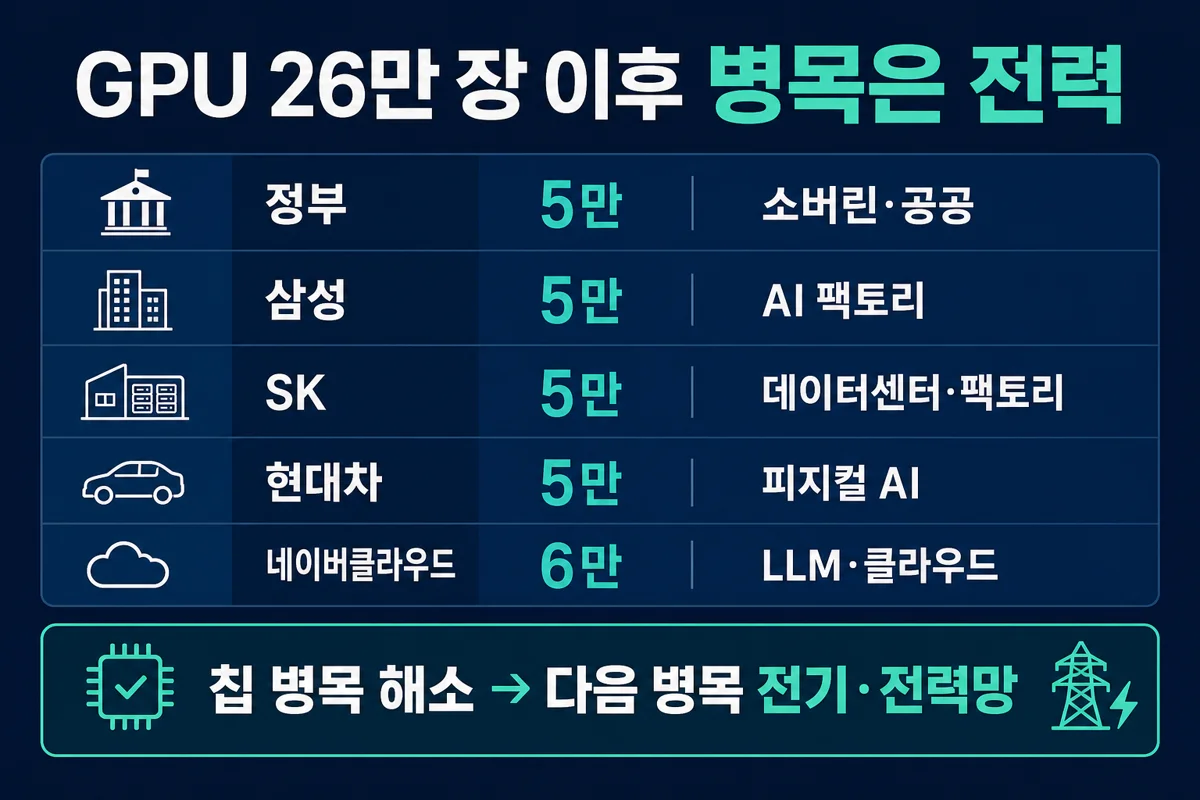 그림 3. 26만 장 배분 골격과 칩→전력으로 이동한 병목
4.3. 데이터·규제: 안내서와 법률의 간극
OECD 공공데이터 평가에서 한국은 수년간 최상위권이다. 문제는 학습에 합법적으로 쓸 수 있는가의 예측 가능성이다. 일본은 2018년 저작권법으로 AI 학습용 저작물 이용을 명시하고, 이후 AI 촉진·개인정보 개정으로 "완화 + 악용 처벌"을 법률로 묶었다. 한국은 개인정보·저작물 학습이 안내서·가이드라인·사전적정성 검토에 머물고, 저작권법 TDM(텍스트·데이터 마이닝) 면책도 없다.
법률은 "이 조건이면 된다"는 확신을 준다. 안내서는 담당자가 바뀌면 해석이 흔들리고, 사후 위반 리스크를 기업이 떠안는다. 2026년 1월 시행 인공지능기본법은 진흥 무게가 크지만, 하위 법령이 사전 허가·심사로 굳으면 현장 에너지를 꺾을 수 있다는 지적이 있다.
4.4. 인재: 유능할수록 떠나는 구조
스탠퍼드 AI 인덱스 기준 한국 AI 인재 순유출은 인구 1만 명당 -0.36명, OECD 38개국 중 35위다. 룩셈부르크·독일·미국은 순유입이다. 추세도 나쁘다(2022 0.04 → 2023 0.30 → 2024 0.36). 대한상의 SGI는 단기 실적·연공서열·연구 인프라 부족을 들며 "상위 성과자일수록 해외 이주"를 경고했다. 공교육비로 키운 인재가 해외에서 경제활동을 하면 세수 손실이 따른다. Fable·Sol·Kimi를 만드는 풀에 한국에서 길러진 인재가 섞여 있다는 점이 뼈아프다.
4.5. 자본·시장: 내수의 저주와 낀 위치
5천만 단일 언어권으로는 프런티어 한 세대 훈련비를 회수하기 어렵다. 미국은 글로벌 시장, 중국은 거대 내수+오픈 확산으로 회수한다. 중국 오픈소스는 다운로드 점유와 경량화로 비용 경쟁을 흔들었다. 한국은 미국만큼 자본을 태우지도, 중국만큼 싸게 뿌리지도 못하는 중간지대에 있다.
4.6. 전략·거버넌스: 소버린 AI의 명암
이재명 정부는 AI를 국정 최우선에 두고, 하정우(네이버 AI 출신)를 AI미래기획수석으로, 배경훈(LG 대형 모델 출신)을 과기정통부 장관(부총리 겸직)으로 앉혔다. 민간 100조 유도, GPU 확보, 인재 10만, 데이터센터 확충이 공약 골격이다. 2026년 정부 AI 예산은 약 10.1조 원(전년 3.3조의 3배 이상)으로 급증했다. 목표는 "미·중 다음 G3"다.
소버린 AI의 논리는 외국 모델이 한국 언어·역사·법·가치를 내재화하지 못한다는 점이다. 하정우 수석은 AI가 신제국주의 도구가 될 수 있다고, 반도체·전력·클라우드·데이터를 갖춘 한국이 풀스택 주권을 시도할 수 있다고 본다.
논쟁도 크다. 정책 수뇌부가 양대 대기업 출신이라 신(新) 기술 재벌 우려가 나온다. 스타트업 상당수는 초거대 모델을 "돈 먹는 하마"로 보고, 의료·법률·금융 버티컬과 외산 API를 생존 도구로 쓴다. 국가 AI 컴퓨팅센터(2.5조)는 수익성 불확실·정부 51% 지분 요구로 민간 파트너 유치에 두 번 실패했다.
국정감사에서는 소버린 AI 국민평가 사이트(sovai.kr)가 HTTPS조차 없이 운영됐고, 주무부처가 오픈 사실조차 몰랐다는 지적이 나왔다. 정부·관 주도 AI에 수천억이 들어가도 "메타버스 서울"처럼 국민이 안 쓰면 낭비라는 경고가 이어졌다.
5. 소버린 1차 평가: 원조 탈락의 상징
국가대표(월드 베스트 LLM) 프로젝트에 네이버·LG·SKT·NC·업스테이지 5팀이 선정됐고, 2026년 1월 1차 평가에서 네이버·NC 탈락, LG·업스테이지·SKT 통과가 보도됐다. 네이버는 소버린 AI 개념을 한국에 들여온 상징이자 세계 3번째 자체 LLM 상용화 회사인데, 그 원조가 국가 선발전 1차 컷에서 떨어졌다. (경량 오픈 쪽 허깅페이스 다운로드는 선전했다는 보도도 있다.)
부족한 국가 자원을 5팀으로 쪼갠 뒤 다시 걸러내는 방식은, Moonshot 단일 팀이 Kimi K3로 3위권에 튀어오른 집중과 정반대다. 매경 설문에서 "국가 예산이 불필요하게 분산된다"는 현장 지적이 반복된다.
6. 하드웨어의 반전: HBM 슈퍼사이클
모델에서는 밀려도, AI를 굴리는 메모리에서는 한국이 세계를 지배한다.
SK하이닉스는 2025년 3분기 영업이익이 10조~11.4조 원대로 보도되며(매체 편차 있음) 높은 이익률을 기록했다. 글로벌 HBM 판매의 상당 비중을 차지하고, 2026년 물량 완판·수요가 공급을 초과한다는 발언이 이어졌다. 삼성전자는 2026년 4월 엔비디아 HBM4 양산 인증(PQ)을 통과했다는 보도가 나왔고, 공급 비중 확대가 관전 포인트다. 엔비디아 26만 장 공급의 숨은 축은 옴니버스 기반 디지털 트윈 AI 팩토리로 수율을 올리는 선순환이다.
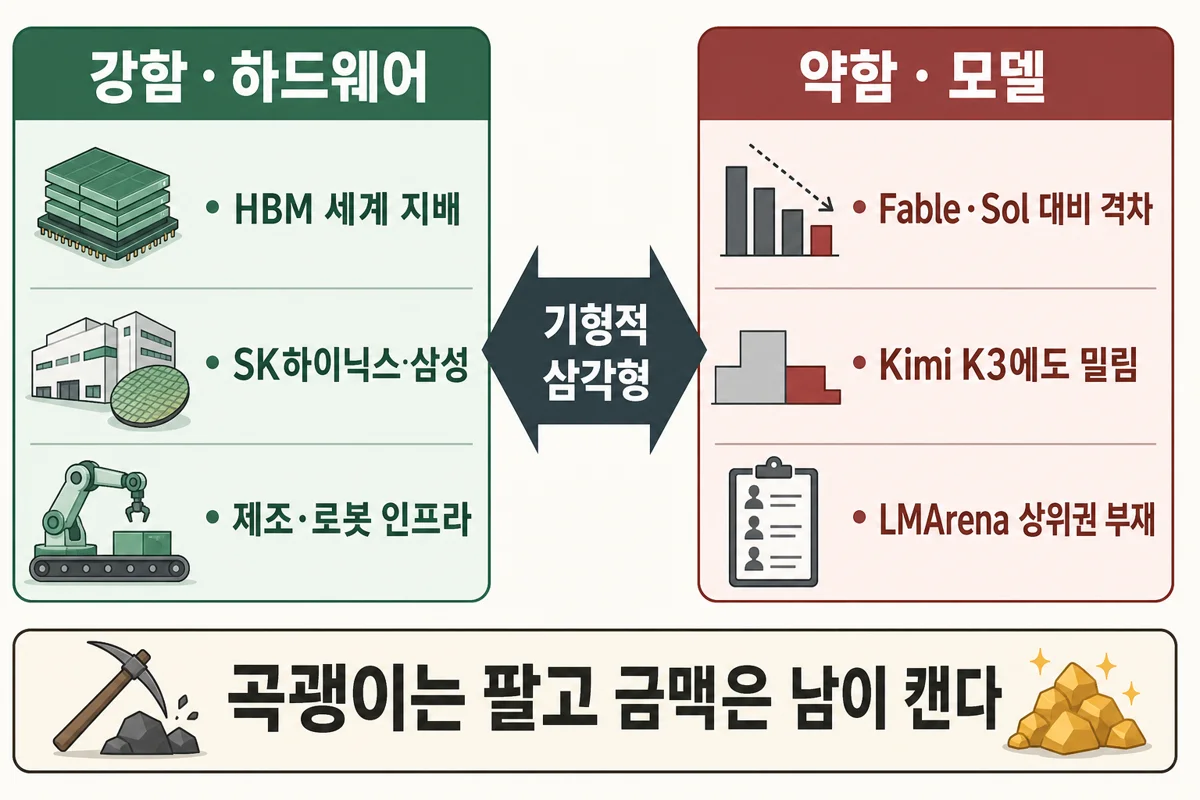 그림 4. HBM·제조는 세계 정상, 모델은 2군 — 곡괭이는 팔고 금맥은 남이 캔다
한국은 AI 모델 소비국이면서, AI 하드웨어 없이는 세계가 AI를 못 굴리는 필수국이다. 이 비대칭이 한국 AI를 읽는 열쇠다.
6.1. 참고 영상 — DRAM·HBM·피지컬 AI
삼성 DRAM·하이닉스 HBM·엔비디아 피지컬 AI를 한 흐름으로 풀어 주는 영상이다. 아래 임베드는 약 4분 43초부터 재생된다. 모델 경쟁에서 밀려도 메모리·하드웨어에서 한국이 필수국인 이유를 영상으로 먼저 보고, 이어지는 수치를 읽으면 비대칭이 더 잘 잡힌다.
참고 영상: 삼성전자 DRAM, 하이닉스 HBM, 엔비디아 피지컬AI?! 한번에 이해됩니다 (장르만 여의도)
7. 반대·거품론 — 판 자체가 흔들릴 수 있다
국제결제은행(BIS)은 2026년 연례보고에서 AI 투자 열풍을 닷컴·철도 붐과 비교했다. 5대 클라우드가 AI 인프라에 막대한 CAPEX를 쏟는데 수익률이 못 미치면 자금이 급격히 빠질 수 있다는 경고다. 거품이 터지면 HBM 슈퍼사이클과 26만 장 GPU 전제 자체가 흔들린다.
소버린 무용론도 커진다. Kimi K3 같은 오픈 3T가 풀리면 "세금으로 파운데이션을 꼭 만들어야 하나"라는 질문이 날카로워진다. 자원 분산·대기업 편중론은 5팀 경쟁과 정책 수뇌부 인사 구조에서 계속 나온다.
이 글은 특정 종목 매매를 권하지 않는다. HBM·GPU 수혜 서사는 산업 현황일 뿐, 투자 판단은 별도 확인이 필요하다.
8. 왜 "쓰레기"가 아니라 "전략 실패"인가
개별 기술은 살아 있다. 엑사원·Solar·하이퍼클로바 계열은 각자 벤치·한국어·오픈 다운로드에서 성과를 냈다. 문제는 세계가 선택할 포지션을 못 만든 전략이다.
- 포지셔닝 실패 — 프런티어도 가격도 아닌 중간지대
- 집중 실패 — 딥시크·Kimi식 집중 대신 5팀 분산
- 생태계 실패 — 중국식 오픈웨이트 확산에 늦게 반응
- 거버넌스 실패 — HTTPS도 못 건 평가 사이트가 상징
- 인재·규제 실패 — 유출과 안내서 수준의 규칙
세계 3번째 LLM을 만든 회사가 자국 선발에서 탈락하고, 평가 사이트 보안조차 흔들리던 시기에, 베이징의 한 스타트업은 2.8조 파라미터 모델을 전 세계에 풀었다. 속도 차이가 본질이다.
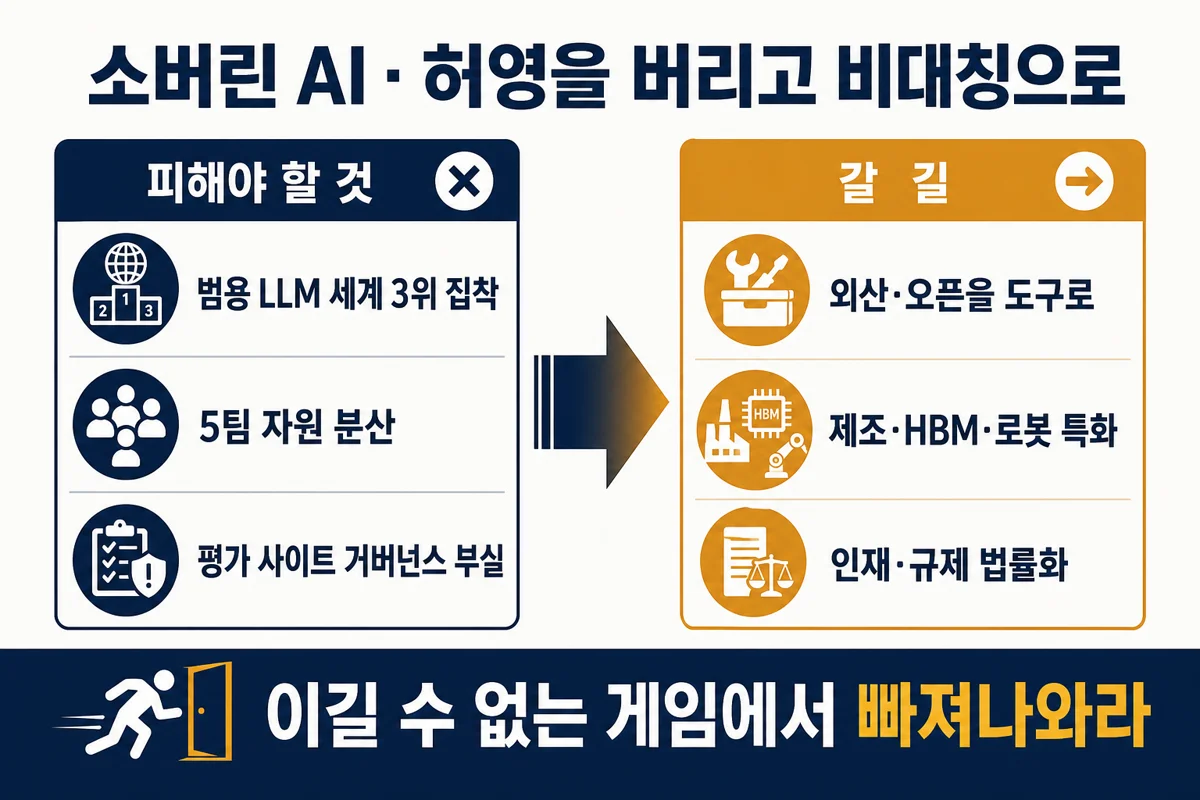 그림 5. 범용 LLM 세계 3위 집착을 버리고 제조·HBM·로봇 특화로
9. 제언: 비대칭 전략
전문가 컨센서스는 "세계 몇 위권 범용 LLM" 구호를 버리라는 쪽에 가깝다. 범용 벤치 점수는 일반 능력을 보여줄 뿐, 소버린의 지속가능성을 보장하지 않는다.
| 방향 | 내용 |
|---|---|
| 규제 | 안내서 → 법률. 일본식 완화+악용처벌. 사전허가보다 사후책임 |
| 선택과 집중 | 오픈AI·구글과 규모 경쟁은 포기. 한국어·K컬처·제조 결합 2~3년 내 독자 길 |
| 인재 | 유출 차단만이 아니라 브레인 게인 — 성과연동·연구 인프라 |
| 하이브리드 | Fable·GPT·Kimi를 적으로만 보지 말고 도구로. 그 위 버티컬 |
| 외교 | 미·중 사이 제3국에 공동개발·데이터 주권 파트너십 (신뢰·실력이 전제) |
배경훈 부총리도 국감에서 "독자 모델로만 한정하지 말고, 외산을 활용하되 자생 생태계를 만들자"는 취지로 방향을 틀었다. 26만 장 GPU 배분에서 삼성·SK·현대차의 팩토리·자율주행 몫이 크다는 점도, 이미 피지컬·제조 AI로 기울어 있다.
10. 상황별 읽는 법
| 관심사 | 어디를 보면 되나 |
|---|---|
| 오늘 프런티어 순위 | Fable 5 / GPT-5.6 Sol / Kimi K3 — K3 상세 |
| 한국이 왜 안 보이는가 | 중간지대 + 5팀 분산 + 내수 한계 |
| 그래도 강한 축 | HBM·반도체·로봇·제조 AI 팩토리 |
| 예산·정책 | 이재명 정부 100조·하정우·10.1조 예산·소버린 |
| 리스크 | BIS 거품론, 전력망, 규제 불확실, 인재 유출 |
11. 마무리
앞에서 다룬 한국 AI 경쟁력·발목잡기의 핵심만 짧게 정리한다.
- 2026-07-17 스냅샷에서 무대 중앙은 Fable 5·GPT-5.6 Sol·Kimi K3이고, 한국 모델은 그 대결표에 없다
- 특허·도입률 강국과 프런티어 실종은 동시에 성립한다 — 지표의 종류가 다르다
- GPU 26만 장으로 칩 병목은 풀리는 중이고, 다음 병목은 전력이다
- HBM·반도체는 세계 1등권인데 모델은 2군인 기형적 삼각형이 구조다
- 소버린 5팀 분산·거버넌스 부실·원조(네이버) 1차 탈락이 전략 실패를 압축한다
- 답은 범용 LLM 허영이 아니라 외산·오픈을 도구로 쓰는 제조·피지컬 비대칭이다
- 벤치·예산·HBM 비중은 출처·시점에 따라 편차가 있으니 원출처를 다시 확인한다
「한국은 AI를 못 만드는 게 아니라, 이길 수 없는 게임에 자원을 분산하고 이길 수 있는 게임에는 늦게 눈떴다.」 — 인프라와 예산은 커졌고 재료(개별 기술·HBM)도 살아 있다. 부족한 것은 돈이 아니라 선택과 집중, 그리고 안내서를 법률로 바꾸는 속도다.
자주 묻는 질문
- 2026년 7월 기준 프런티어 AI 모델 구도는?
스냅샷 기준으로 Claude Fable 5가 AAII 약 59~60점대 정점, GPT-5.6 Sol이 59점 전후 2위권으로 붙고 가격은 Fable의 약 1/3로 알려진다. 중국 쪽에서는 Kimi K3가 약 57점·2.8조 파라미터로 3위권 신호를 냈고 GLM·Qwen·DeepSeek가 초저가·오픈으로 생태계를 잠근다. 숫자는 일 단위로 변하므로 층위(미국 폐쇄 / 중국 오픈 / 그 외)로 읽는 편이 안전하다.
- 한국 모델은 정말 벤치마크에 하나도 없나?
LMArena·AAII 상위권 대결표에는 한국 이름이 없다. 다만 2026년 6월 업스테이지 Solar가 AAII 40점을 넘겨 미스트랄·코히어를 앞섰다는 보도가 있어 "완전 제로"는 과장이다. 문제는 40점이 59~60점 프런티어·57점 Kimi K3와 다른 리그라는 점이다.
- 소버린 AI 국가대표에서 네이버가 탈락했다는 게 사실인가?
보도에 따르면 네이버·LG·SKT·NC·업스테이지 5팀 중 2026년 1월 1차 평가에서 네이버·NC가 탈락하고 LG·업스테이지·SKT가 통과했다. 네이버는 소버린 개념을 한국에 들여온 상징이라 상징성이 크다. 세부 점수표는 공식 공개 범위를 확인해야 한다.
- GPU 26만 장이면 인프라 문제는 끝난 건가?
칩 물량 병목은 크게 완화되는 국면이다. 배분은 정부·삼성·SK·현대차·네이버클라우드로 나뉜다. 다만 엔비디아 종속은 남고, 다음 병목은 데이터센터 전력·전력망·요금제다. 인프라만 부어도 모델·인재·규제 고리가 안 맞으면 결과가 안 나온다.
- SK하이닉스·삼성전자는 AI에서 어떤 위치인가?
모델 소프트웨어가 아니라 HBM 등 AI 메모리·제조에서 세계 최정상권이다. SK하이닉스는 HBM 판매 비중이 크고 2026년 물량 완판 발언이 이어졌고, 삼성은 HBM4 엔비디아 인증 통과 보도로 반격이 주목된다. 곡괭이(하드웨어)는 팔고 금맥(프런티어 모델)은 남이 캐는 구조다.
- 한국 AI 인재 유출은 얼마나 심각한가?
스탠퍼드 AI 인덱스 기준 순유출은 인구 1만 명당 -0.36명으로 OECD 38개국 중 35위이며 매년 악화됐다. 대한상의 SGI는 상위 성과자일수록 해외 이주 비중이 높다고 본다. 단기 실적·연공서열·연구 인프라가 원인으로 자주 꼽힌다.
- 일본과 한국 규제 차이의 핵심은?
일본은 저작권법·AI촉진·개인정보 개정을 통해 AI 학습 데이터 활용을 법률로 예측 가능하게 만들었다. 한국은 안내서·가이드라인·사전적정성 검토에 머무르고 TDM 면책 규정도 없다. 기업이 대규모 학습 투자를 주저하는 이유가 기술 미성숙보다 규제 불확실성이라는 진단이 나온다.
- 이재명 정부·하정우 AI 정책의 골격은?
민간 100조 유도, GPU 확보, 인재 10만, 데이터센터·데이터 확충, G3 목표다. 하정우 수석(네이버 AI 출신)이 전략 컨트롤타워를, 배경훈 부총리(LG 출신)가 과기정통을 맡는다. 2026년 정부 AI 예산은 약 10.1조로 전년의 3배 이상이다. 대기업 출신 편중 논란과 소버린 거버넌스 비판이 함께 있다.
- 그럼 한국은 범용 LLM을 포기해야 하나?
완전 포기라기보다 "세계 3위 범용" 허영을 버리라는 쪽에 가깝다. Fable·GPT·Kimi를 도구로 쓰고, 제조·HBM·로봇·의료·법률 등 한국이 강한 버티컬에 붙이는 비대칭이 현실적이다. 배경훈 부총리도 독자 모델만 고집하지 말라는 취지로 방향을 틀었다.
- AI 거품론은 한국에 어떤 의미인가?
BIS 등은 AI CAPEX 붐이 수익으로 안 이어지면 자금이 급격히 빠질 수 있다고 경고한다. 그 경우 한국의 HBM 슈퍼사이클과 GPU·데이터센터 투자 전제가 흔들린다. 하드웨어 현금흐름을 모델·인재·소프트웨어로 재투자해 삼각형을 채울 시간이 있는지와 맞물린다.